残業がほぼゼロになった8月。それでも家計の支出は、7月に覚悟したほどは崩れませんでした。
ただ、別の問題が見えてきました。
お久しぶりです。アラフィフおっさん【ヒデ】です。
最後の更新は8月の「2026年7月のリアル家計簿」でした。あれから約3か月、ブログが止まっていました。
資格取得のための勉強や、自宅売却に向けた手続きが重なり、そちらに時間を使っていたからです。
詳しい話はまた別の記事で書くとして、まずは看板シリーズのリアル家計簿から再開します。
今回は2026年8月分です。
8月の収支は▲118,999円。
7月の▲316,629円からは大幅に改善しました。ただし、赤字は赤字です。
今回は実際の支出をすべて公開しながら、何が原因で赤字になったのかを振り返ります。
先に結論を書きます。
8月の支出は、おおむね想定していた範囲内でした。問題は、予測できていた支出への資金準備ができていなかったことです。
前回の7月分はこちら:

2026年8月の収支
まずは数字から。
| 項目 | 金額 |
|---|---|
| 収入合計 | 265,999円 |
| 支出合計 | 384,998円 |
| 収支 | ▲118,999円 |
約12万円の赤字です。
7月の約31.7万円という大幅な赤字からは改善しましたが、家計が苦しい状況に変わりはありません。
支出の全体像
今回から少し見やすさを意識して、支出を大きな項目にまとめてみました。
| 費目 | 金額 |
|---|---|
| 住宅 | 90,547円 |
| 特別費 | 61,394円 |
| その他(養育費・NISA・iDeCo等) | 55,330円 |
| 食費 | 41,840円 |
| ローン返済 | 31,214円 |
| その他12費目 | 104,673円 |
| 支出合計 | 384,998円 |
住宅ローンや各種ローン返済、養育費など、毎月決まって出ていくお金が大きな割合を占めています。
また、8月は実家への帰省などで特別費が発生しました。
細かな内訳もすべて公開します。
| 費目 | 金額 |
|---|---|
| 住宅 | 90,547円 |
| 特別費 | 61,394円 |
| その他(養育費・NISA・iDeCo等) | 55,330円 |
| 食費 | 41,840円 |
| ローン返済 | 31,214円 |
| 教養・教育 | 24,380円 |
| 自動車 | 22,980円 |
| 保険 | 13,932円 |
| 水道・光熱費 | 12,437円 |
| 交通費 | 11,119円 |
| 通信費 | 8,120円 |
| 趣味・娯楽 | 6,090円 |
| 衣服・美容 | 3,036円 |
| 日用品 | 2,575円 |
| 税・社会保障 | 4円 |
| 交際費 | 0円 |
| 健康・医療 | 0円 |
| 合計 | 384,998円 |
※マネーフォワードMEの分類をもとに集計しています。NISAやiDeCoの積立額も、家計管理上の支出に含めています。
2月からの収支推移
単月だけでは分かりにくいので、今年2月からの収支をグラフにしました。
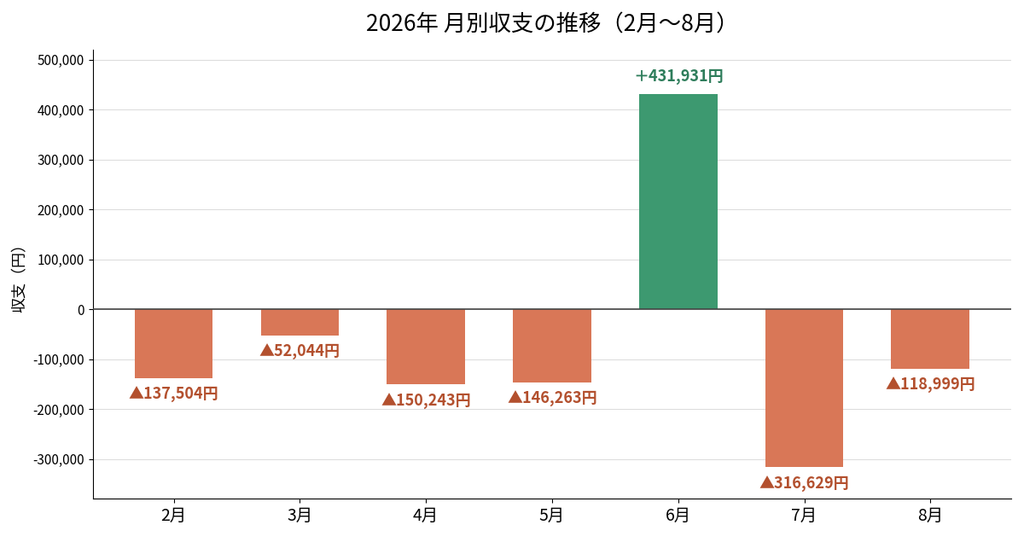
6月は夏の賞与があったため大幅な黒字でした。
しかし、7月と8月の赤字を合計すると435,628円。6月の黒字431,931円を上回っています。
6月に確保した黒字分を、7月と8月の2か月でほぼ使い切った計算です。
賞与に頼る家計の厳しさを、改めて感じる数字になりました。
今月のMVP:支出を予測できていて、大きなズレがなかったこと
正直に書くと、今月のMVPは地味です。
私には「月の基本支出」という物差しがあります。
これは、自分の家計の「平常運転」を数字にしたものです。
毎月必ず出ていく固定費と、生活に必要な変動費の目安を積み上げ、特別費がない月の基準として使っています。
これまでも家計簿の中で触れてきましたが、今回は実際の内訳を公開してみます。
私の月間基本支出表
固定費:235,230円
| 費目 | 月額 |
|---|---|
| 住宅ローン | 90,547円 |
| 養育費 | 45,000円 |
| 自動車ローン | 19,900円 |
| 設備関連ローン(太陽光・エコキュート) | 17,214円 |
| サブスク費 | 17,637円 |
| 銀行借入返済(2件) | 14,000円 |
| 保険 | 13,932円 |
| スマホ | 7,000円 |
| iDeCo | 5,000円 |
| NISA | 5,000円 |
| 固定費合計 | 235,230円 |
※金融機関名や個別の決済口座は省略しています。
変動費:80,500円
| 費目 | 月額予算 |
|---|---|
| 食費 | 35,000円 |
| その他生活費 | 17,000円 |
| 電気代 | 6,500円 |
| ガス代 | 5,000円 |
| 日用品 | 5,000円 |
| 医療費 | 5,000円 |
| 交通費 | 5,000円 |
| 水道代 | 2,000円 |
| 変動費合計 | 80,500円 |
その他生活費17,000円は、書籍代3,000円、趣味・娯楽5,000円、雑費4,000円、交際費5,000円を目安にしています。
この2つを合計すると、
235,230円+80,500円=315,730円
これが8月時点で設定していた、私の月間基本支出です。
もちろん毎月ぴったりこの金額になるわけではありません。変動費はあくまで予算です。
それでも、何も基準がない状態よりは、ずっと家計を把握しやすくなりました。
8月の実際の支出と比較すると?
| 項目 | 金額 |
|---|---|
| 月の基本支出(予算) | 315,730円 |
| 特別費 | +61,394円 |
| その他の予算との差額 | +7,874円 |
| 8月の支出合計 | 384,998円 |
基本支出との差額は69,268円でした。
この差の大部分は、特別費61,394円と、帰省時の給油やタクシー代などを含むイレギュラーな交通費約8,000円で説明がつきます。
つまり、8月は予定外の出費が次々に発生して赤字になったわけではありませんでした。
何にお金がかかったのか、ある程度把握できていたのです。
7月のMVPも「支出を把握できていたこと」でした。
同じことを2か月続けて書くのは格好悪い気もします(笑)。
ただ、裏返せば「支出が見えている状態」が続いているということでもあります。
もっとも、ここには大きな問題もありました。
当初想定していた残業ゼロ時の収入は、月約27万円。
基本支出315,730円に対して、平常時でも毎月約45,000円の赤字になる予算だったのです。
支出が予測できることと、家計が黒字になることは別問題。
残業がほぼゼロになっても支出自体は大きく乱れませんでしたが、収入減少の影響を受け止められる家計には、まだなっていませんでした。
今月の戦犯:特別費61,394円
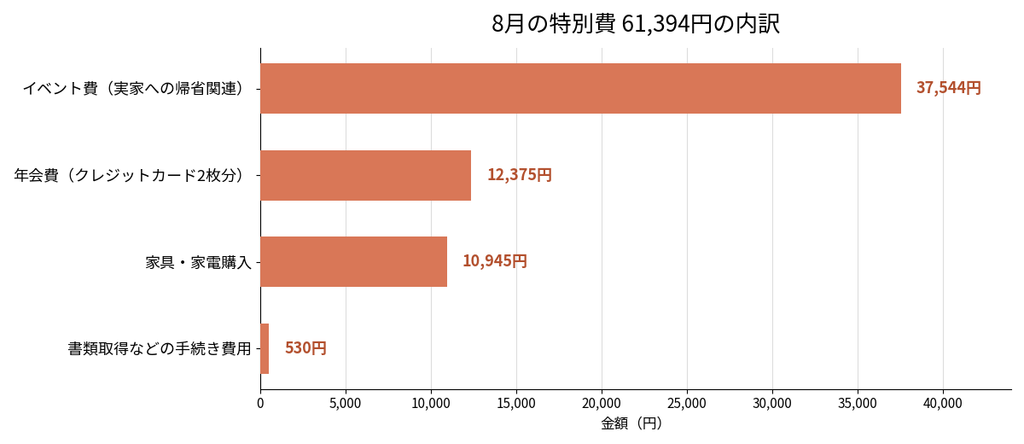
8月の支出を基本ラインから大きく押し上げたのは、特別費です。
| 内容 | 金額 |
|---|---|
| イベント費(実家への帰省関連) | 37,544円 |
| 年会費(クレジットカード2枚分) | 12,375円 |
| 家具・家電購入 | 10,945円 |
| 書類取得などの手続き費用 | 530円 |
| 合計 | 61,394円 |
今回の帰省では、高速代、ガソリン代、お土産代などがかかりました。
さらに、帰省に伴うイレギュラーな給油や会社の飲み会帰りのタクシー代などが合計約8,000円あり、こちらは交通費11,119円の中に計上しています。
帰省費用といっても、お金のかかるところは意外と多いですね。
もちろん、帰省は家族との時間を過ごすための支出ですし、家具・家電も生活に必要なものです。
一方、クレジットカードの年会費は、今後もそのサービスを使い続ける価値があるのか見直す余地があります。
特別費だから仕方ない、と全部ひとまとめにするのではなく、使う価値のある支出と、見直せる支出を分けて考えることも大切ですね。
そして、今回の特別費を振り返って、もう一つ問題に気づきました。
今月の真犯人:分かっていた支出への備えができていなかったこと
ここからが本題です。
帰省する予定があることは分かっていました。クレジットカードの年会費も、いつか引き落とされることは分かっています。
実は私、固定資産税や車のボーナス返済などをまとめた「年間支払い予定表」も作っていました。
つまり、年間の特別費を全く把握していなかったわけではありません。
それなのに、支払う予定を把握することと、そのためのお金を準備することが別々になっていたのです。
例えば、今回の帰省関連イベント費37,544円とカード年会費12,375円。
この2つだけでも合計49,919円です。
仮に年1回、同程度の支出があると想定すれば、月あたり約4,160円を準備する計算になります。
もちろん、帰省の回数や費用は毎年同じとは限りません。家具・家電のように不定期に発生するものもあります。
だからこそ、年間の支払い予定を整理し、必要な金額を少しずつ取り分けておく必要があると感じました。
ここで勘違いしてはいけないのは、特別費を積み立てても、支出そのものが減るわけではないということです。
8月に61,394円を使った事実は変わりません。
ただ、事前に資金を準備できていれば、支払いのたびに「今月はどうやって乗り切ろう」と頭を悩ませずに済んだはずです。
金額の問題というより、お金の置き場所と準備の仕組みの問題でした。
7月の真犯人は「残業代を固定収入として組み込んでいたこと」。
そして8月は「分かっていた支出への備えができていなかったこと」。
収入は多めに見積もり、支出の準備は甘かった。
なんとも都合のいい家計設計をしていたものです(笑)。
今月の本音
※ここからはAIに構成や加筆を任せず、8月当時に感じたことを、自分の言葉で当時の状況のまま書いています。
真綿でじわじわと首が締まっていくような感覚。家計の見直しを始めた頃に感じたこの感覚を、ここ最近また感じるようになりました。
保険やスマホのキャリアを見直して固定費を削減する。ただ節約するだけでなく、健康や資格取得などの自己投資も行い、少しでも自分の価値を高められればと行動してきました。結果は7月でも書いている通り、支出はある程度コントロールできてきたと手応えも感じています。黒字家計も見えていました。
ですが、収入の方はそうではなかったことを、再度実感しています。
8月の給与は、思ったよりも少なくないと感じました。謎の項目があり、それが7月の残業時間分を補填してくれていたようです。項目として記載されているので、計算ミスではなさそうです(笑)。
ただ、やはり残業代を固定の収入として考えていたことの代償は大きく、影響が出ています。
年初には黒字家計目前でNISAを再開したのですが、8月はまた約12万円の赤字です。この水準の赤字家計は、家計の見直しを始める前の家計とほぼ同じ状況です。
自宅の売却については、少しずつ話が進んでいます。
まだすべての手続きが終わったわけではなく、安心できる状況ではありません。それでも、家計を立て直すための道筋が少しずつ見えてきたことは、精神的な支えになっています。
売却が無事に完了すれば、家計の立て直しが一気に進み、大幅な赤字も改善できるはずです。
それまでは可能な限り赤字幅を抑えて、それでも不足する場合はボーナスで補填といきたいところですが、今月の赤字でそれもほぼ吐き出した状態になります。最悪、キャッシングローンも検討しながら凌ぐ状態です。
あとは、転勤後初の帰省ということもあり、帰省費用の計算が全くできていなかったことも今後の課題として上がりました。ただし今回で、ある程度の高速代やガソリン代の計算ができるようになったので、年末年始の帰省時には計算できるようにしておきたいです。
そんな中、9月にはFP2級の学科試験を受験します。5月から少しずつ学習を続けて、目処が立ったと判断して申し込みをしました。さらにもう一つ、資格取得に向けて勉強を開始し、会社で準備してくれている通信教育も二つ受講しました。
お金を使う暇がないくらい予定を詰め込んでみました。余暇の時間ができたなら、それを最大限活用して、今できることをやっていきたいです。
まとめ:支出は想定内。でも、家計にはまだ課題がある
2026年8月を振り返ります。
- 収支は▲118,999円。 7月の▲316,629円からは改善したものの、赤字は継続。
- 残業は約1時間。 収入265,999円は、7月時点の見込み約22万円を上回った。
- 支出はおおむね想定内。 基本支出315,730円と特別費などで、8月の支出の大部分を説明できた。
- 特別費は61,394円。 帰省費用、カード年会費、家具・家電などが中心。
- 次の課題は資金準備。 年間の支払い予定を把握するだけでなく、月々の積立につなげる必要がある。
支出を把握できるようになったのは、家計の見直しを続けてきた成果だと思っています。
ただ、それだけでは家計は黒字になりません。
収入の範囲内で生活すること。そして、毎月ではない支出にも備えておくこと。
当たり前のようですが、実際にやってみるとなかなか難しいものです。
次にやりたいのは、年間の特別費をもう一度整理し、毎月いくら準備すればいいのかを明確にすること。
帰省、年会費、税金、車のボーナス返済……。
こうした支出を年間で把握して12か月に割り振れば、これまでの基本支出315,730円だけでは見えていなかった、毎月必要なお金も分かるはずです。
このあたりは、9月以降のリアル家計簿でも振り返っていきます。
最後にひとつ、聞かせてください。
あなたの家計には、「支払うことは分かっているのに、まだ準備できていない支出」はありませんか?
私は今回の家計簿で、そうした支出への備えがまだまだ甘いことに気づきました。

コメント